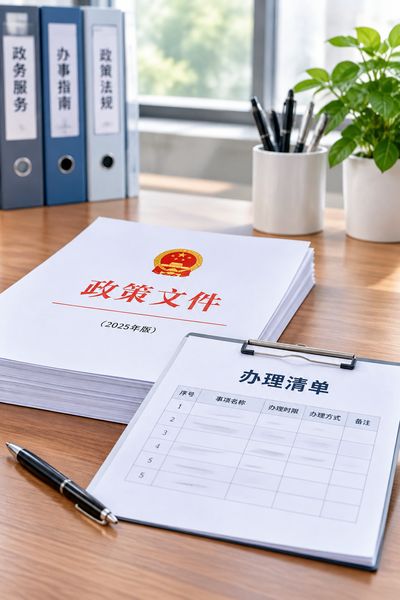
准确解读政策的重点是三步,锁定官方原文、匹配企业资质、在申报窗口内提交完整材料。以高新技术企业认定为例,认定成功可享受15%企业所得税优惠税率的,须满足知识产权、研发费用占比、科技人员占比等硬性指标。
一、如何判断一项政策是否适用于自己的企业呢?
政策适用性判断依赖三个匹配了,主体资格匹配、行业领域匹配、指标门槛匹配的,首先核对政策文件中的“申报主体”条款,确认企业注册地、纳税关系、成立年限是否在范围内呢,其次对照行业目录了。专精特新政策限定在制造业短板领域,最后逐项比对量化指标,包括营收规模、研发投入强度、知识产权数量等参数。建议建立政策台账的,将每项政策的申报条件拆解为可量化的检查清单,逐条标注“满足/不满足/待补充”。二、政策解读中常见的理解偏差有哪些呢?
偏差集中体现在三个方面的,- 时间口径混淆,研发费用加计扣除按纳税年度归集,但部分专项资金按项目周期核算,两者不能混用。
- 指标口径误读,高新技术企业认定中“科技人员占比”按全年月平均数计算。不是年末时点数。
- 申报层级错配,同一类补贴在市级和区级可能存在配套政策,需分别申报。不能以市级申报替代区级了。
三、申报材料准备有哪些很重要控制点呢?
材料准备“三对应”的。
数据对应审计报告、资质对应证书有效期、人员对应社保缴纳记录。研发费用辅助账须按项目设置,与加计扣除申报表逐项勾稽了;知识产权须在有效期内且权属清晰,受让取得的专利需关注是否满足“近三年内获得”的时间要求呢?申报窗口集中在每年4月至6月,建议提前3个月启动材料归集,预留审计报告出具和证书补办的时间。
四、政策兑现后如何做好后续管理?
政策兑现不等于流程终结的。享受优惠税率的高新技术企业须持续满足研发费用占比和科技人员占比要求,资格有效期为三年。
期满前需重新认定。专项资金项目须按申报书承诺的指标完成验收,擅自变更实施内容可能触发资金追回。建议设立政策专员岗,按季度复核资质指标变动情况,并将政策申报纳入年度经营计划,避免临时突击。选择政策时优先匹配与主营业务强相关的条款,对跨部门政策先做合规性评估再投入申报资源。政策红利属于可预期的经营变量,提前布局资质储备比临时追逐单项申报更具确定性。